Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Woher kommt der Name Lac Leman?
Der Name Lac Leman stammt aus dem Lateinischen und bedeutet übersetzt "See von Genf". Der See wird auch oft als Genfersee bezeichnet, da er an der Grenze zwischen der Schweiz und Frankreich liegt und die Stadt Genf am Ufer des Sees liegt. Der Name "Leman" könnte sich möglicherweise von einem keltischen Wort ableiten, das "großes Wasser" oder "See" bedeutet. In der Antike wurde der See auch als Lacus Lemanus bezeichnet. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Lac de Tignes
Top-Angebote
Produkte zum Begriff Lac de Tignes:
-
Gelusil-LacAnwendungsgebiet von Gelusil-LacDas Arzneimittel ist ein Mittel zur Bindung von Magensäure (Antacidum).Das Arzneimittel wird angewendet beiSäurebeschwerden verschiedener Art wie Sodbrennen oder saures Aufstoßen.Zur unterstützenden Therapie bei Ulcus ventriculi oder Ulcus duodeni.Wirkstoffe / Inhaltsstoffe / Zutaten500 mg Aluminium Magnesium silicat (1:2:3)Magnesium stearat Hilfstoff (+)Saccharose Hilfstoff (+)Trockenmagermilch Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)0.035 BE Gesamt Kohlenhydrate Hilfstoff (+)Vanille Aroma Hilfstoff (+)Vanille Sahne Aroma Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden, wenn Sieallergisch gegen Aluminium-Magnesium-Silikat oder einen der sonstigen Bestandteile dieses Arzneimittels sind.einen erniedrigten Phosphatspiegel im Blut (Hypophosphatämie) haben.eine Verstopfung der Engstellen im Dickdarm (Stenosen) haben.Das Arzneimittel darf Säuglingen nicht gegeben werden.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt bei Bedarf mehrmals täglich bis zu 3 Kautabletten.Die tägliche Dosis sollte 9 Kautabletten entsprechend 4500 mg Aluminium-Magnesium-Silicat nicht überschreiten. Dauer der AnwendungDie Dauer der Behandlung richtet sich nach der Art und Schwere sowie dem Verlauf der Erkrankung.Sind die Beschwerden unter der Behandlung nicht abgeklungen, sollte spätestens nach 2 Wochen der Arzt mögliche Ursachen abklären.Nehmen Sie das Arzneimittel ohne ärztlichen oder zahnärztlichen Rat nicht länger als 14 Tage ein.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von dem Arzneimittel zu stark oder zu schwach ist. Wenn Sie eine größere Menge von dem Arzneimittel eingenommen haben, als Sie solltenVergiftungen durch das Arzneimittel sind aufgrund der ge8,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
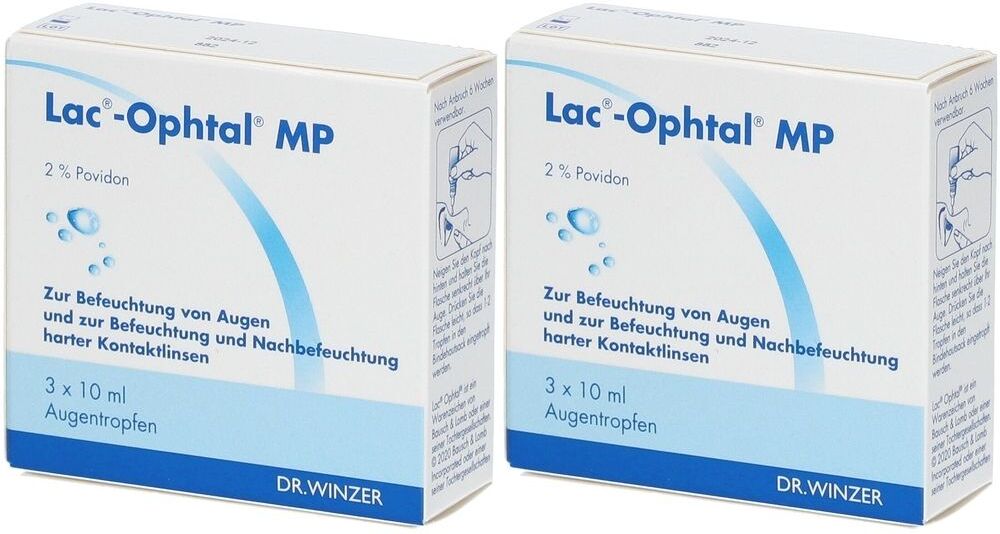
Lac-Ophtal LAC Ophtal MP Augentropfen 2x 2x3x10 mlSet enthält2x Lac®-Ophtal® MP 3x10 mlLac®-Ophtal® MP zur Benetzung und Nachbenetzung harter Kontaktlinsen.Lac®-Ophtal® MP empfiehlt sich als die angenehme Erfrischung bei leichtem und gelegentlich auftretendem Trockenheitsgefühl der Augen und als preisgünstige Alternative bei konventionellen Tränenersatzmitteln. Lac®-Ophtal® MP mit dem Inhaltsstoff Povidon ist seit Jahren die am häufigsten angewendete künstliche Träne von Dr. Winzer Pharma! Das Produkt zeichnet sich durch gute, schnelle Verteilung im Auge aufgrund seiner geringen Viskosität aus. Lac®-Ophtal® MP gibt es in der klassischen Tropfflasche zur mehrmaligen Anwendung. Inhaltsstoffe:Jede 10 ml Flasche enthält 2% Povidon, Natriumchlorid, Natriumhydroxid-Lösung, Borsäure, Wasser und ist mit Cetrimid konserviert.Wann sollten Sie Lac®-Ophtal® MP benutzen?Lac®-Ophtal® MP erfrischt und beruhigt die Augen. Es verbessert die Befeuchtung der Augenoberfläche bei Trockenheitsgefühl, Brennen oder Müdigkeit der Augen, verursacht z. B. durch langes Fernsehen oder Bildschirmarbeit, Heizungsluft oder Klimaanlagen. Lac®-Ophtal® MP ist auch für die Nachbenetzung während des Tragens von harten Kontaktlinsen gut geeignet. Die Augentropfen sind nach Anbruch 6 Wochen haltbar.Lac®-Ophtal® MP sind nicht für weiche Kontaktlinsen geeignet.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Lac de Tignes:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lac-Ophtal Lac Ophtal Mp AugentropfenAnwendungsgebiet von Lac Ophtal Mp AugentropfenLac Ophtal Mp Augentropfen helfen bei trockenen Augen und ist gut geeignet zum Benetzen und Nachbenetzen von harten Kontaktlinsen. Lac Ophtal Mp Augentropfen verbessert die Befeuchtung der Augenoberfläche bei Trockenheitsgefühl, Brennen oder Müdigkeit der Augen, verursacht z. B. durch langes Fernsehen oder Bildschirmarbeit, Heizungsluft oder Klimaanlagen. Lac Ophtal Mp Augentropfen verbessert die Stabilität des Tränenfilms. Ihre Augen sind für eine längere Zeit mit wohltuender Feuchtigkeit versorgt. Lac Ophtal Mp Augentropfen ist ein glasklarer Tropfen, der eine sofortige klare Sicht ohne Schlieren ermöglicht.Wirkungsweise von Lac Ophtal Mp AugentropfenTrockene Augen sind unangenehm und können schmerzhaft werden. Heizungsluft, langes Arbeiten am Computer oder auch Kontaktlinsen können mögliche Ursachen sein. Mit Lac Ophtal Mp Augentropfen können Sie Ihre Augen befeuchten und eine künstliche Tränenflüssigkeit erzeugen. Diese erleichtert das Gleiten des Lides über das Auge und verhindert so Schmerzen. Dabei sind Lac Ophtal Mp Augentropfen auch für Kontaktlinsenträger geeignet. Wirkstoffe / Inhaltsstoffe / ZutatenLac Ophtal Mp Augentropfen enthält: Jede 10 ml Flasche enthält 2 % Povidon, Natriumchlorid, Natriumhydroxid-Lösung, Borsäure, Wasser für Injektionszwecke und ist mit Cetrimid konserviert.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Lac Ophtal Mp Augentropfen: Je nach Bedarf tropfen Sie 1-2 Tropfen in jedes Auge. Lac Ophtal Mp Augentropfen kann 3-5 mal täglich oder häufiger angewendet werden.Für Kontaktlinsenträger: Zur Nachbenetzung 1-2 Tropfen Lac Ophtal Mp Augentropfen in das Auge eintropfen. Harte Kontaktlinsen können bei der Anwendung der Augentropfen im Auge bleiben, weiche Kontaktlinsen können 15 min später wieder einges15,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gelusil-LacAnwendungsgebiet von Gelusil-LacDas Arzneimittel ist ein Mittel zur Bindung von Magensäure (Antacidum).Das Arzneimittel wird angewendet beiSäurebeschwerden verschiedener Art wie Sodbrennen oder saures Aufstoßen.Zur unterstützenden Therapie bei Ulcus ventriculi oder Ulcus duodeni.Wirkstoffe / Inhaltsstoffe / Zutaten500 mg Aluminium Magnesium silicat (1:2:3)Magnesium stearat Hilfstoff (+)Saccharose Hilfstoff (+)Trockenmagermilch Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)0.035 BE Gesamt Kohlenhydrate Hilfstoff (+)Vanille Aroma Hilfstoff (+)Vanille Sahne Aroma Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden, wenn Sieallergisch gegen Aluminium-Magnesium-Silikat oder einen der sonstigen Bestandteile dieses Arzneimittels sind.einen erniedrigten Phosphatspiegel im Blut (Hypophosphatämie) haben.eine Verstopfung der Engstellen im Dickdarm (Stenosen) haben.Das Arzneimittel darf Säuglingen nicht gegeben werden.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt bei Bedarf mehrmals täglich bis zu 3 Kautabletten.Die tägliche Dosis sollte 9 Kautabletten entsprechend 4500 mg Aluminium-Magnesium-Silicat nicht überschreiten. Dauer der AnwendungDie Dauer der Behandlung richtet sich nach der Art und Schwere sowie dem Verlauf der Erkrankung.Sind die Beschwerden unter der Behandlung nicht abgeklungen, sollte spätestens nach 2 Wochen der Arzt mögliche Ursachen abklären.Nehmen Sie das Arzneimittel ohne ärztlichen oder zahnärztlichen Rat nicht länger als 14 Tage ein.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von dem Arzneimittel zu stark oder zu schwach ist. Wenn Sie eine größere Menge von dem Arzneimittel eingenommen haben, als Sie solltenVergiftungen durch das Arzneimittel sind aufgrund der ge8,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Woher kommt der Name Lac Leman?
Der Name Lac Leman stammt aus dem Lateinischen und bedeutet übersetzt "See von Genf". Der See wird auch oft als Genfersee bezeichnet, da er an der Grenze zwischen der Schweiz und Frankreich liegt und die Stadt Genf am Ufer des Sees liegt. Der Name "Leman" könnte sich möglicherweise von einem keltischen Wort ableiten, das "großes Wasser" oder "See" bedeutet. In der Antike wurde der See auch als Lacus Lemanus bezeichnet. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Lac de Tignes
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lac-Ophtal LAC Ophtal MP Augentropfen 2x 2x3x10 mlSet enthält2x Lac®-Ophtal® MP 3x10 mlLac®-Ophtal® MP zur Benetzung und Nachbenetzung harter Kontaktlinsen.Lac®-Ophtal® MP empfiehlt sich als die angenehme Erfrischung bei leichtem und gelegentlich auftretendem Trockenheitsgefühl der Augen und als preisgünstige Alternative bei konventionellen Tränenersatzmitteln. Lac®-Ophtal® MP mit dem Inhaltsstoff Povidon ist seit Jahren die am häufigsten angewendete künstliche Träne von Dr. Winzer Pharma! Das Produkt zeichnet sich durch gute, schnelle Verteilung im Auge aufgrund seiner geringen Viskosität aus. Lac®-Ophtal® MP gibt es in der klassischen Tropfflasche zur mehrmaligen Anwendung. Inhaltsstoffe:Jede 10 ml Flasche enthält 2% Povidon, Natriumchlorid, Natriumhydroxid-Lösung, Borsäure, Wasser und ist mit Cetrimid konserviert.Wann sollten Sie Lac®-Ophtal® MP benutzen?Lac®-Ophtal® MP erfrischt und beruhigt die Augen. Es verbessert die Befeuchtung der Augenoberfläche bei Trockenheitsgefühl, Brennen oder Müdigkeit der Augen, verursacht z. B. durch langes Fernsehen oder Bildschirmarbeit, Heizungsluft oder Klimaanlagen. Lac®-Ophtal® MP ist auch für die Nachbenetzung während des Tragens von harten Kontaktlinsen gut geeignet. Die Augentropfen sind nach Anbruch 6 Wochen haltbar.Lac®-Ophtal® MP sind nicht für weiche Kontaktlinsen geeignet.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.